
ارزش افزوده چیست؟ ارزش افزوده در اقتصاد به ارزشی گفته میشود که یک کسبوکار در جریان تولید یا ارائه خدمت به نهادههای خود اضافه میکند. مالیات بر ارزش افزوده موضوع متفاوتی است: مالیاتی غیرمستقیم که برای فروش کالاها و خدمات مشمول، مطابق نرخ و مقررات دوره مربوط محاسبه میشود. در این راهنما تفاوت این دو مفهوم، روش محاسبه مالیات، نقش مالیات خرید و فروش، معافیتها و تکالیف مؤدیان را با مثال مرور میکنیم. اطلاعات نرخ و مهلتها ممکن است با قانون بودجه و بخشنامهها تغییر کند.
ارزش افزوده چیست؟
یک محصول با ارزش افزوده، کالای قابل فروشی است که باکیفیتهای اضافی بهبود یافته است. درواقع ارزش افزوده شامل هزینههای است که کیفیت محصول را نسبت به مواد اولیهای که برای ساخت از آن استفاده شده است، بهبود داده است. ارزش افزوده توضیح میدهد که چرا کسبوکارها این امکان را دارند که کالاها یا خدمات خود را به قیمتی بیشتر از هزینه تولیدشان بفروشند.
بهعبارتدیگر ارزش افزوده تفاوت بین قیمت یک محصول یا خدمات و هزینههای صرف شده جهت تولید آن است. قیمت نهایی محصول و خدمات باتوجهبه برآورد نیازهای مشتریان و تخمین تمایل مصرفکننده به خرید بر اساس ارزش درک شده آن محصول و خدمت تعیین میشود. فرایند خلق ارزش افزوده در محصول و خدمات به روشهای مختلف ایجاد میشود. بهعنوانمثال ارائه یک سال پشتیبانی رایگان در یک نرم افزار حسابداری میتواند بهنوعی ارزش افزوده محسوب شود.
بررسی اهمیت ارزش افزوده در اقتصاد
ارزش افزوده در صنعت درواقع همان سهم صنعت خصوصی یا یک بخش دولتی در تولید ناخالص داخلی کلی (GDP) است که بهعنوان تولید ناخالص داخلی در صنعت نیز شناخته میشود. اگر در نظر بگیریم که تمام مراحل تولید یک محصول و یا ارائه خدمت در داخل مرزهای یک کشور اتفاق افتاده باشد، کل ارزش افزوده در تمام مراحل، همان چیزی است که در تولید ناخالص داخلی محاسبه میشود.
در یک سیستم مالیاتی رایج، کل ارزش افزوده درواقع همان قیمت بازار محصولات و خدمات نهایی است و قیمت تولید در یک بازه زمانی مشخص را محاسبه میکند. اقتصاددانان از این طریق میتوانند محاسبه کنند که یک صنعت چه میزان ظرفیت جهت تولید ناخالص داخلی یک کشور را دارد. ارزش افزوده در یک صنعت به تفاوت بین درآمد کل یک صنعت و هزینه کل نهادههای خریداری شده از سایر مشاغل شامل مجموع نیروی کار، مواد و خدمات در یک دوره گزارش اشاره دارد.
بررسی اهمیت ارزش افزوده در بازاریابی
شرکتهایی که برندهای قوی میسازند فقط با اضافهکردن لوگوی خود به محصول، ارزش خود را افزایش میدهند. برندهای معروف میتواند محصولات خود را با قیمتی بسیار بالاتر از برخی از رقبای خود بفروشند، حتی اگر هزینههای تولید آنها مشابه سایرین باشد. بر همین اساس، خریداران محصولات لوکس، به دلیل شهرت نام تجاری و خدمات پس از فروش مداومی که شرکتها ارائه میدهند، مایلاند پول بیشتری برای خرید کالاهای لوکس و برند بپردازند.
ارزش افزوده در بازاریابی، پیام مختصری است که مصرفکننده را از ویژگیهای منحصربهفرد یک محصول آگاه میکند. ارزش افزوده چرایی ارجحیت یک محصول و یا خدمت را بر سایر محصولات و خدمات مشابه ارائه شده توسط رقبا بیان میکند. مزیت ارزش افزوده از طریق ارزش نمادین هر نام تجاری و سالها توسعه و بهبود ایجاد میشود.
روشهای محاسبه ارزش افزوده
برای محاسبه ارزش افزوده روشهایی قابلاستفاده هستند که از بین سه روش موجود، روش مصرف تنها در سطح اقتصاد کلان قابل بهکارگیری است. دو روش موجود دیگر یعنی روش تولید و روش توزیع در سطوح مختلف اقتصاد قابل محاسبه و بهکارگیری هستند و دارای بهرهوری خوبی هستند.
- محاسبه ارزش افزوده در روش تولید (تفریق)
ارزش مصارف واسطه – ارزش اخذ شده = ارزش افزوده
- محاسبه ارزش افزوده در روش توزیع (جمع)
هزینههای مازاد عملیاتی + مالیات + هزینه استهلاک + هزینه جبران خدمات = ارزش افزوده
- محاسبه ارزش افزوده در روش مصرف (هزینه)
خدمات و مواد خریداری شده – کل فروش = ارزش افزوده
تعریف مالیات بر ارزش افزوده
مالیات بر ارزش افزوده، یکی از انواع مالیات غیرمستقیم است و جزء مهمترین منابع درآمد دولتها بهحساب میآید. میزان دقیق مالیات بر ارزش افزوده، باتوجهبه ارزش افزوده ایجاد شده در تمام مراحل تولید یک کالا و یا ارائه خدمت، تعیین و محاسبه میشود. نکته حائز اهمیت آن است که در ازای افزودن ارزش در محصولات و خدمات، مصرفکننده نهایی موظف به پرداخت ارزش افزوده است.
در ایران مبنای اجرای مالیات بر ارزش افزوده شامل قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، اصلاحات بعدی، احکام بودجه هر سال و مقررات مرتبط با پایانههای فروشگاهی و سامانه مؤدیان است. نحوه اظهار، محاسبه و پرداخت باید با وضعیت کارپوشه و دستورالعمل رسمی دوره مالیاتی موردنظر تطبیق داده شود. بهویژه نباید توضیحات قدیمی درباره سامانه یا مهلت تسلیم اظهارنامه را بدون بررسی بخشنامههای جدید به کار برد.
نرخ عمومی مالیات و عوارض ارزش افزوده در سال ۱۴۰۵ برای کالاها و خدمات مشمول نرخ عمومی، ۱۰٪ است. این نرخ براساس ماده ۷ قانون مالیات بر ارزش افزوده و افزایش یک واحد درصدی مقرر در بودجه سال ۱۴۰۵ تعیین شده است. نرخ عمومی برای همه کالاها و خدمات یکسان نیست؛ برخی عرضهها معافاند یا نرخ خاص دارند. برای محاسبات و صدور صورتحساب واقعی باید نرخ مربوط به همان تاریخ معامله و نوع کالا یا خدمت را از ابلاغیههای رسمی سازمان امور مالیاتی بررسی کرد.
انواع مالیات بر ارزش افزوده
مالیات بر ارزش افزوده میتواند دارای انواع مختلف باشد:
مالیات بر ارزش افزوده تولیدی
این نوع از مالیات بر هر دو نوع کالاهای مصرفی و سرمایهای اعمال میشود، یعنی هم فروشنده و هم خریدار ملزم به پرداخت مالیات هستند.
مالیات بر ارزش افزوده درآمدی
در این نوع از مالیات بر ارزش افزوده، مالیات روی فروش تولید خالص کالاها اعمال میشود و میزان استهلاک و هزینههای جانبی از پایه مالیات کسر شده و سرمایهگذاری خالص مشمول مالیات میشود.
مالیات بر ارزش افزوده مصرفی
این نوع مالیات بر پایه خدمات و کالاهای مصرفی در نظر گرفته میشود و تمام مخارج سرمایهگذارهای ناخالص حذف میشود.
قانون مالیات بر ارزش افزوده چیست؟
قانون مالیات بر ارزش افزوده، قانونی است که سهم مالیات پرداختی توسط خریدار و مصرفکننده از ارزش افزوده شده به کالاها و خدمات را مشخص میکند.
قانون مالیات بر ارزش افزوده دارای مزایایی است که در ادامه به آنها میپردازیم:
- تغییر برخی از معافیتها
- حذف ممیز مالیاتی (واسطه)
- اصلاح نحوهٔ دادرسی مالیاتی
- کاهش بوروکراسی (کاغذبازی)
- آنلاین شدن فرایند پرداخت مالیات
- کاهش بار مالیات بر فعالین اقتصادی
- تخصیص جوایز ویژه به افراد خوشحساب
- معافیت صاحبان برخی از مشاغل ازپیشتعیینشده
- شفافسازی تاریخ تعلق مالیات و تاریخ صورتهای مالی
- تدوین تبصره عرضه به خود در قانون مالیات بر ارزش افزوده
مالیات بر ارزش افزوده به چه کالاهایی تعلق میگیرد و کدام کالاها معاف از قانون مالیات بر ارزش افزوده هستند؟
بهطورکلی تمام کالاها و خدمات به جز مواردی که در قانون مالیات معاف شدهاند، مشمول پرداخت مالیات ارزش افزوده هستند.
فهرست زیر نمونههایی آموزشی از موارد مطرحشده در نسخه قدیمی مقاله است، نه فهرست قانونی کامل یا بهروز معافیتها. برای تشخیص معافیت واقعی، ماده ۹ قانون مالیات بر ارزش افزوده، اصلاحات بعدی و وضعیت دقیق کالا یا خدمت را بررسی کنید.
- کشاورزی و مشاغل وابسته به آن
1- کلیه محصولات کشاورزی فراوری نشده
محصولات کشاورزی فراوری نشده، محصولات خام زراعی و باغی، گیاهان دارویی، محصولات مرتعی، محصولات بهدستآمده از جنگل مانند چوب خام و محصولات گلخانهای مانند سبزیجات، صیفیجات، انواع گلوگیاه و انواع قارچ را شامل میشوند.
تبصره مهم: فعالیتهای زیر جزء مراحل فراوری محصولات به شمار نمیآیند؛ بهعبارتدیگر ارائه این خدمات به مصرفکننده مشمول مالیات و عوارض فروش نخواهد بود:
فرایند انجماد مواد غذایی مستعد فساد
شستشو، پاککردن و تمیزکردن محصولات
دستهبندی، تفکیک و همگنسازی محصولات
تفت دادن برخی مواد اولیه مانند پخت نخود و لوبیا
خشککردن محصولاتی مانند چای، کشمش و خرما
فرایند پوستگیری برخی از محصولات مانند شالیکوبی برنج
مراحل بستهبندی، انبارداری و نگهداری محصول در سردخانه
2- بذر، نشا، نهال، سم و کود
3- آب جهت مصارف کشاورزی
- دامپروری و موارد وابسته به آن
دام زنده و خوراک دام، کلیه مواد اصلی در تولید دام زنده طبق استاندارد تعیین شده توسط وزارت جهاد کشاورزی، کمپوست، کشت بافت و بستر آماده جهت کشت بافت
تبصره مهم: دام به مجموعه جانوران چارپای اهلی گفته میشود که در دامداریها یا مزرعهها برای مصارف خوراکی، پوشاکی و کمک در کار، پرورش داده میشوند.
- کالاهای پرمصرف در سبد تغذیه خانوار
منظور از کالای پرمصرف کالایی است که در سبد تغذیهای همه خانوادهها بهویژه قشر کمدرآمد استفاده میشود. این اقلام عبارتاند از:
تخم پرندگان
آرد و انواع نان
شیر، پنیر و ماست
شیرخشک مخصوص تغذیه کودکان
برنج، حبوبات، سویا و پروتئین سویا
گوشت انواع حیوانات و فرآوردههای گوشتی
تخممرغ نطفهدار و تبدیل آن به جوجه یکروزه
انواع روغنهای خوراکی اعم از گیاهی و حیوانی
مالیات بر ارزشافزوده به چه مشاغلی تعلق میگیرد و کدام مشاغل از پرداخت مالیات معافاند؟
مشمولیت یا معافیت مالیات بر ارزش افزوده صرفاً از عنوان شغلی قابل تشخیص نیست و ممکن است به نوع کالا یا خدمت و شرایط عرضه وابسته باشد. موارد زیر صرفاً نمونههای تاریخی و آموزشی هستند و نباید بهعنوان حکم قطعی معافیت یک صنف استفاده شوند. پیش از اقدام، آخرین متن قانون و بخشنامه مرتبط را بررسی کنید:
فعالین در زمینه حملونقل و لیزینگ
شرکتهای تأمین نیروی انسانی و خدماتی
فعالان در حوزه کاغذ و مطبوعات و چاپ
ارائهدهندگان خدمات بورس، بانک و بیمه
شاغلین در حوزه آموزش، پژوهش و انتشارات
فروشندگان کالاهای پرمصرف سبد تغذیه خانوار
دامپروری و مشاغل مرتبط با تولید و نگهداری دام
لوازم پزشکی و دندانپزشکی، تجهیزات و لوازم توانبخشی
ارائهدهندگان خدمات هتل (۳ ستاره و کمتر) و مهمانپذیرها
ارائهدهندگان خدمات پیشگیری، تشخیص، درمان و آرامستانها
کشاورزی و مشاغل مربوط به آمادهسازی و بستهبندی محصولات آن
مشاغل مربوط به تعمیر و نگهداری کالاهای نظامی، دفاعی و امنیتی
تولیدکنندگان و عرضهکنندگان غذای آماده مانند رستورانهای بیرونبر
تولیدکنندگان و تأمینکنندگان مواد اولیه صنایعدستی مانند فرش دستبافت
مهلت ارسال اظهارنامه مالیات بر ارزش افزوده
ثبت اطلاعات خرید و فروش، بررسی خلاصه عملکرد و پرداخت مالیات بر ارزش افزوده در چارچوب قانون و دستورالعمل دورهای انجام میشود. مهلت هر دوره را باید از کارپوشه سامانه مؤدیان و آخرین ابلاغیه رسمی کنترل کرد؛ مهلتهای اولیه ممکن است برای دورههای مشخص تمدید شوند. برای مثال، طبق اطلاعیه سازمان امور مالیاتی، آخرین فرصت اعلامشده برای برخی اقدامات مرتبط با خلاصه عملکرد، پرداخت یا ترتیب پرداخت بدهی دوره تابستان ۱۴۰۵ و استفاده از بخشودگی جرایم مشخص، ۲۴ آبان ۱۴۰۵ بود. این موعد گذشته است و نباید به دورههای دیگر تعمیم داده شود. برای اطلاعیهها به مرجع رسمی مالیاتی مراجعه کنید.
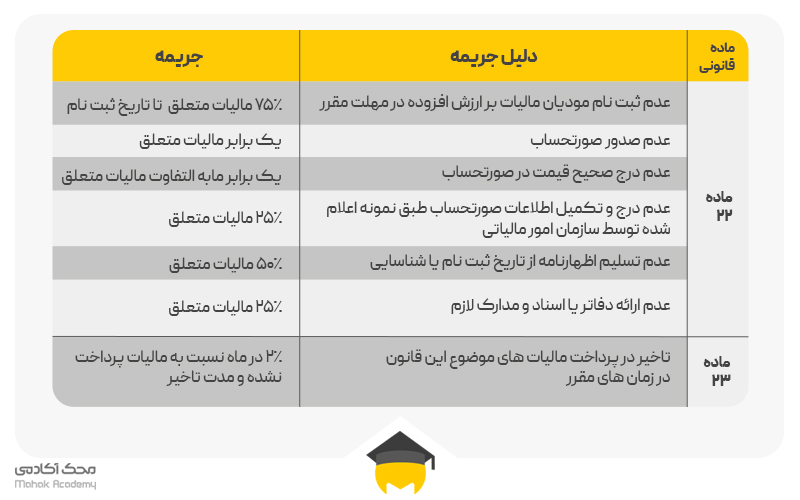
جرائم عدم پرداخت مالیات بر ارزش افزوده
طبق قوانین مصوب افرادی که در تاریخ مقرر اظهارنامه مالیاتی خود را به سازمان مالیات ارائه ندهند، مشمول پرداخت جرائم مالیاتی خواهند شد. در ادامه به دلایل جریمه و میزان جرایم مالیاتی میپردازیم:
ثبت و پیگیری مالیات بر ارزش افزوده در حسابداری
کنترل مالیات بر ارزش افزوده باید مستقل از اظهارنامه مالیات بر عملکرد انجام شود؛ این دو تکلیف یکسان نیستند. حسابدار باید صورتحسابهای فروش و خرید، مالیات قابل کسر در صورت احراز شرایط، مانده بدهی یا اعتبار و وضعیت کارپوشه را با گزارشهای مالی تطبیق دهد. برای آشنایی با اسناد ثبت معامله، مطلب فاکتور چیست؟ و راهنمای صورتهای مالی را ببینید.
در جمعبندی، ارزش افزوده اقتصادی با مالیات بر ارزش افزوده یک مفهوم نیست. در محاسبه مالیات باید نرخ معتبر دوره، مشمول بودن کالا یا خدمت، مالیات خرید قابل کسر و تعهدات ثبت در سامانه مؤدیان بررسی شود. به نرخهای درجشده در نسخههای قدیمی مقاله و مهلتهای اعلامی دورههای پیشین بهعنوان قانون جاری استناد نکنید.
محک آکادمی، منبع مقالات حوزه مالی و بازاریابی
منبع: investopedia
تفاوت ارزش افزوده اقتصادی با مالیات بر ارزش افزوده
| موضوع | ارزش افزوده اقتصادی | مالیات بر ارزش افزوده |
|---|---|---|
| مفهوم | ارزش ایجادشده در فعالیت اقتصادی | مالیات غیرمستقیم مربوط به معاملات مشمول |
| کاربرد | تحلیل تولید و عملکرد کسبوکار | ثبت صورتحساب و انجام تکالیف مالیاتی |
| مبنای محاسبه | بسته به هدف تحلیل، ارزش ستانده و نهاده | قانون، نرخ مشمول و اعتبار مالیات خرید قابل پذیرش |
مثال ساده محاسبه مالیات بر ارزش افزوده
فرض کنید فروش مشمول یک کسبوکار در یک دوره ۱۰۰ میلیون تومان و نرخ فرضی معامله ۱۰٪ باشد. مالیات فروش این مثال ۱۰ میلیون تومان است. اگر ۶ میلیون تومان مالیات خرید، طبق شرایط قانونی قابل کسر باشد، بدهی خالص این مثال برابر ۴ میلیون تومان خواهد شد. این مثال صرفاً آموزشی است؛ معافیتها، اعتبار خرید، تعدیلات و نحوه اجرای تکالیف میتوانند نتیجه واقعی را تغییر دهند.
سؤالات متداول ارزش افزوده
آیا ارزش افزوده همان سود است؟
خیر. ارزش افزوده اقتصادی و سود حسابداری مبانی محاسبه متفاوتی دارند؛ هیچیک را نباید بدون بررسی جایگزین دیگری دانست.
آیا تمام کالاها و خدمات مشمول نرخ عمومی هستند؟
خیر. مقررات معافیتها و نرخهای ویژه را باید برای همان کالا یا خدمت و تاریخ معامله بررسی کرد. فهرستهای قدیمی این مقاله باید پیش از استفاده اجرایی با قانون و اصلاحات مربوط تطبیق داده شوند.
چرا زمان ارسال اطلاعات و پرداخت مالیات را باید هر دوره بررسی کرد؟
زیرا ابلاغیههای دورهای ممکن است مهلت، رویه و شرایط بخشودگی جرایم را تغییر دهند. اطلاعات کارپوشه و بخشنامه رسمی برای اقدام عملی ملاک است.
منابع تکمیلی: قانون مالیات بر ارزش افزوده و احکام بودجه ۱۴۰۵ را برای نرخها و معافیتها و اطلاعیه دوره تابستان ۱۴۰۵ را برای مهلتهای همان دوره بررسی کنید. همچنین برای بهروزرسانیهای جدید به سازمان امور مالیاتی کشور و اطلاعیه دوره تابستان ۱۴۰۵.